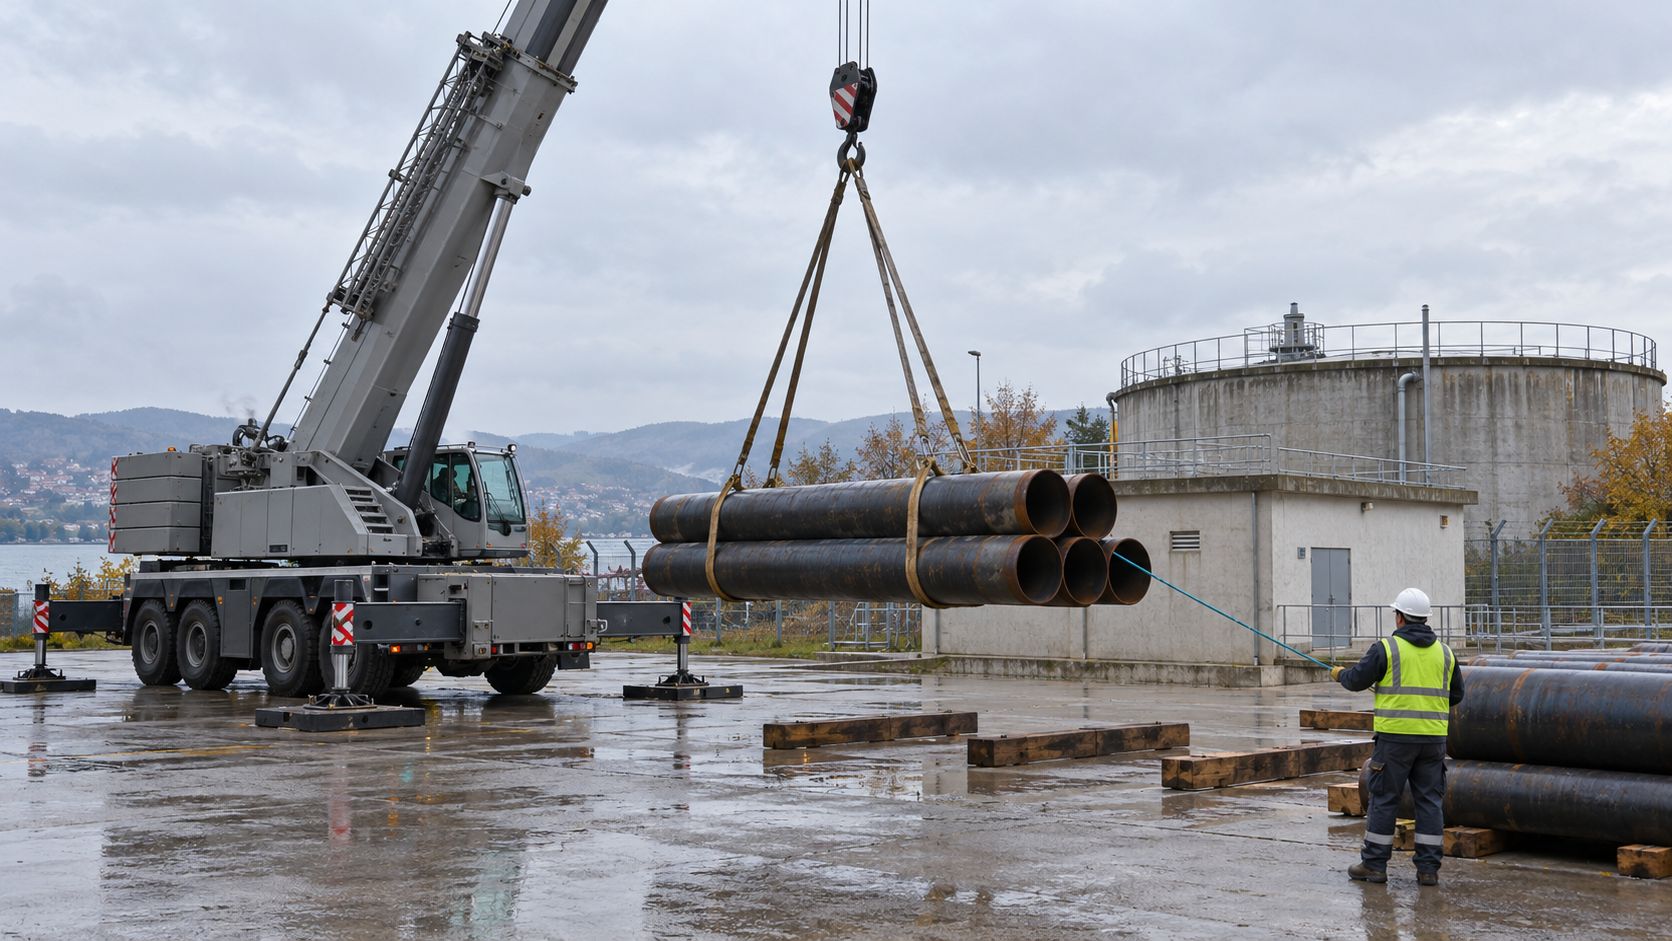
KDV Genel Uygulama Tebliği’nin kısmi tevkifat listesinde vinç kiralama adıyla geçmiyor. Liste kapalı. Listede olmayan bir işlemde kısmi tevkifat yapılmaz. Vinç kiralama KDV tevkifatı bu yüzden faturanın tebliğdeki hangi başlığa girdiğine, alıcının kim olduğuna ve tutara göre doğar ya da hiç doğmaz. KDV oranı ve KDV dahil tutarların hesabı vinç kiralama fiyatları tablolarında da var.
Bu yazı tebliğin ne dediğini özetler, vergi danışmanlığı değildir. Kendi faturanız için mali müşavirinize danışın.
Tevkifat ne demek, kim keser
Normalde KDV’nin tamamını faturayı kesen firma tahsil eder ve beyan eder. Kısmi tevkifatta ise hesaplanan KDV’nin tebliğde belirlenen kısmını alıcı, sorumlu sıfatıyla kendisi beyan edip öder, kalan kısmı satıcı firma beyan eder.
Tevkifat oranı onda bir cinsinden yazılır. 9/10 oranında, her 100 liralık KDV’nin 90 lirasını alıcı vergi dairesine öder, 10 lirası firmaya gider.
Fiyat sayfasındaki KDV dahil tutarlar yalnızca KDV eklenerek hesaplandı. Tevkifatlı bir faturada firmanın hesabına geçen tutar bundan düşük kalır, çünkü KDV’nin bir kısmını alıcı doğrudan öder.
Vinç kiralama KDV tevkifatı için üç koşul
Tebliğe göre bir vinç faturasında kısmi tevkifat yapılması için üç şartın birlikte sağlanması gerekiyor:
- İşlem, tebliğin saydığı hizmetlerden birine girmeli.
- Alıcı, o hizmet için tevkifat yapmakla sorumlu tutulan gruptan olmalı.
- Faturanın KDV dahil tutarı, o yılın fatura düzenleme sınırını aşmalı.
Tebliğ sorumluları iki grupta topluyor. Birinci grup KDV mükellefleri. İkinci grup, KDV mükellefi olsun olmasın “belirlenmiş alıcılar”: kamu idareleri, döner sermayeli kuruluşlar, bankalar, sigorta şirketleri, payları Borsa İstanbul’da işlem gören şirketler ve organize sanayi bölgeleri bunlardan bazıları.
Sınır, Vergi Usul Kanunu Genel Tebliği (Sıra No: 588) ile 2026 yılı için 12 bin TL oldu. KDV dahil tutarı bunu aşmayan işlemde tevkifat yapılmaz, aşan işlemde ise tutarın tamamı üzerinden yapılır.
Bir vinç faturası hangi başlığa girebilir
Tebliğde bir vinç faturasıyla ilgili olabilecek başlıklar ve oranları aşağıda, oranlar GİB’in tevkifat oranları tablosundan alındı.
| Tebliğdeki başlık | Oran | Tevkifat yapan alıcı | Tebliğdeki koşul |
|---|---|---|---|
| Yapım işleri (I/C-2.1.3.2.1) | 4/10 | Belirlenmiş alıcılar 5 milyon şartı olmadan, KDV mükellefleri yalnızca KDV dahil 5 milyon TL ve üstü işlerde | Bina, yol ve benzeri yapılarla ilgili nakliye, montaj, demontaj ve benzeri işler de kapsamda |
| İşgücü temini (I/C-2.1.3.2.5) | 9/10 | KDV mükellefleri ve belirlenmiş alıcılar | Gelen kişi alıcıya hizmet akdiyle bağlı değil ve alıcının sevk, idare ve kontrolü altında çalışıyor |
| Yük taşımacılığı (I/C-2.1.3.2.11) | 2/10 | KDV mükellefleri ve belirlenmiş alıcılar | Karayoluyla yapılan yük taşımacılığı hizmeti alımı |
| Diğer hizmetler (I/C-2.1.3.2.13) | 5/10 | Yalnızca kamu idareleri, kamu iktisadi teşebbüsleri, döner sermayeli kuruluşlar, bankalar, sigorta şirketleri ve benzerleri | Tebliğde özel olarak belirlenmeyen bütün hizmetler |
Tebliğ, vinç kiralamayı bu başlıklardan birine bağlamıyor. Bir işin hangisine girdiği, işin bir yapım işinin parçası olup olmadığına, operatörün kimin talimatıyla çalıştığına ve alıcının kim olduğuna bakılarak belirlenir. Tebliğ bu soruyu her işin kendi koşullarına bırakıyor.
Organize sanayi bölgeleri belirlenmiş alıcılar arasında, ama 5/10’luk “diğer hizmetler” başlığının alıcı listesinde yok. Yani bir OSB yönetimi, sınır aşılıyorsa yapım işinde, işgücü temininde ve yük taşımacılığında tevkifat yapar, tebliğde özel olarak sayılmayan bir hizmette yapmaz.
Yapım işlerinde bir ayrıntı daha var. İş alt yüklenicilere devredildiyse tebliğ, işi devreden her yüklenicinin kendisine verilen hizmetin KDV’si üzerinden tevkifat yapmasını istiyor. Tebliğin kendi örneğinde bir enerji nakil hattı işini üstlenen yüklenici, işin nakliyesini başka bir firmaya devrediyor ve iki faturada da tevkifat uygulanıyor.
Ev sahibi ve apartman yönetimi tevkifat yapmaz
KDV mükellefi olmayan bir alıcı, belirlenmiş alıcılar arasında da sayılmıyorsa tevkifat yapmaz. Tebliğ buna örnek olarak KDV mükellefiyeti bulunmayan apartman yönetimlerini veriyor.
Klima montajı için sepetli vinç ya da cephe işi için araç çağıran, KDV mükellefi olmayan bir konut sahibi de bu durumdadır. Faturadaki KDV’nin tamamı firmaya ödenir.
Tevkifatlı faturada neler yazar
Tebliğ, tevkifatlı faturada işlem bedelinin, hesaplanan KDV’nin, tevkifat oranının, alıcının tevkif edeceği KDV tutarının ve tevkifat dahil ve hariç toplam tutarların ayrı ayrı gösterilmesini istiyor.
Vinç ile birlikte tevkifata girmeyen bir kalem de faturalanıyorsa ikisi tek faturada gösterilebilir. Bu durumda sınır, yalnızca tevkifatlı kısmın KDV dahil tutarına bakılarak değerlendirilir.
Ödeme ve fatura maddesini sözleşmeye yazdırırken vinç kiralama sözleşmesi yazısındaki madde listesine de göz atın.
Teklif elinize geçince alıcı olarak hangi gruba girdiğinizi ve faturanın KDV dahil tutarını mali müşavirinize iletin, tevkifat olup olmayacağını o söylesin.
Sık sorulanlar
Tevkifat sınırı her yıl değişir mi?
Değişir. Tebliğ sınırı, işlemin yapıldığı yıl için Vergi Usul Kanunu'nun 232. maddesine göre belirlenen fatura düzenleme sınırına bağlıyor. Bu tutar her yıl bir önceki yılın yeniden değerleme oranıyla artırılıyor, 2026 için uygulanan oran %25,49 oldu.
Bir işi birkaç faturaya bölmek tevkifatı önler mi?
Önlemez. Tebliğe göre sınırı aşan bir işlemin bedeli parçalara ayrılamaz. Vergi dairesi, birden fazla faturaya bölündüğünü tespit ettiği ve bir bütün oluşturan alımların toplamına bakar.